世界金融危機
概要
住宅ローンの証券化が世界に連鎖した。国境を越えた金融の速さが、そのまま危機の速さになる。
場所
40.71°N -74.01°E · アメリカ合衆国
本文
2000年代のはじめ、アメリカの金利は低かった。ITバブルの崩壊と2001年の同時多発テロのあと、連邦準備制度理事会は景気を支えるため政策金利を1パーセントまで下げた。お金を借りやすくなり、住宅の値段が上がりはじめる。値上がりが続くなら、返済が苦しくなっても家を売れば借金は返せる。その見込みが、貸す側の基準を緩めていった。
収入や信用が十分でない人向けの住宅ローンは、サブプライムローンと呼ばれた。はじめの2、3年だけ金利が低く、その後に跳ね上がる契約が多かった。収入を証明する書類なしで貸す例さえあった。貸した銀行やローン会社は、その債権を手元に持たなかった。何千件もまとめて証券にし、投資銀行に売ったのである。

投資銀行はそれをさらに組み直し、危険度の違う層に切り分けて売った。返済が滞っても損をするのは下の層からで、上の層は安全だという理屈である。格付け会社は上の層に最上級の評価を付けた。証券は年金基金やヨーロッパの銀行、日本を含む世界中の投資家に買われた。さらに、債務不履行に備える保険のような取引が大量に結ばれ、保険会社のAIGなどがそれを引き受けた。
計算の前提は、全国の住宅価格が一斉に下がることはない、というものだった。2006年、その住宅価格が頭打ちになり、下がりはじめた。低金利の期間が終わった借り手が次々に返済できなくなり、証券の値打ちが崩れた。2007年夏、フランスのBNPパリバが傘下のファンドの解約を凍結し、9月にはイギリスのノーザン・ロック銀行に預金者の行列ができた。
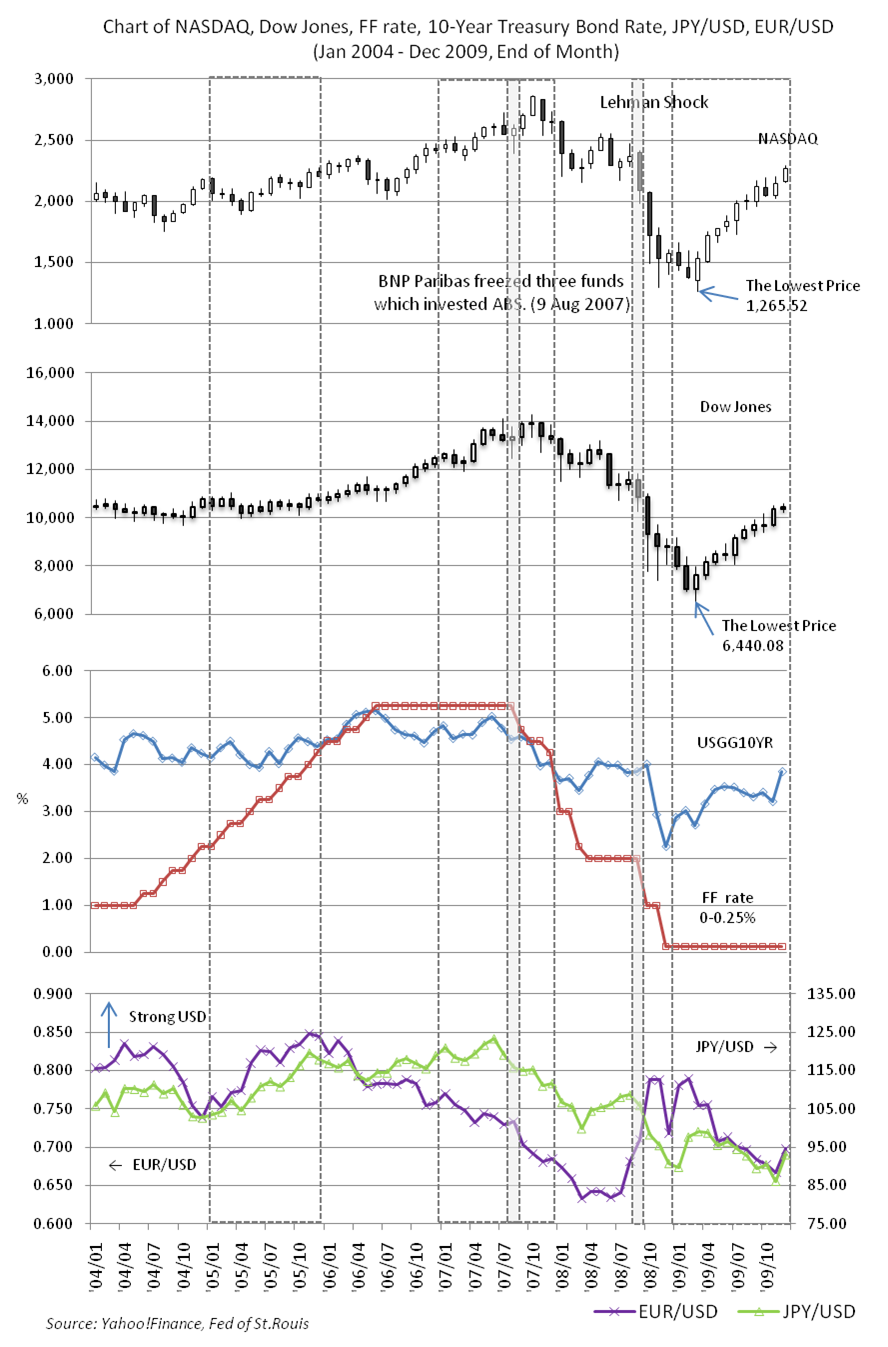
2008年3月、大手投資銀行のベア・スターンズが資金繰りに行き詰まり、政府の支援を受けてJPモルガンに救済合併された。9月には住宅ローンを支えていた政府系の2社、ファニーメイとフレディマックが政府の管理下に入った。そして9月15日、リーマン・ブラザーズが破産を申請した。負債は60兆円を超え、アメリカ史上最大の倒産だった。政府は今度は救わなかった。
翌日、政府はAIGに巨額の融資をして救った。AIGが倒れれば、保険を買っていた世界中の金融機関が一斉に穴を抱えるからである。だがリーマンの破綻で、市場は最も恐れていた状態に陥っていた。どの銀行がどれだけの損を抱えているのか、誰にも分からない。銀行どうしが互いに貸さなくなり、短期の資金のやり取りが止まった。安全とされていた投資信託まで元本割れを起こした。

アメリカ議会は、金融機関から不良資産を買い取る7000億ドルの法案を一度否決し、株価が暴落したあと、10月に可決した。各国の中央銀行が協調して金利を下げ、11月には主要国に新興国を加えた20か国の首脳が初めて集まった。危機を収めるには、もはや先進国だけでは足りなかった。アイスランドでは大手銀行がすべて国有化され、国そのものが破綻の瀬戸際に立った。
危機は物の流れにも及んだ。アメリカの消費が冷え込み、世界の貿易は1930年代以来の落ち込みを見せた。輸出に頼っていた日本は、金融の傷は比較的浅かったにもかかわらず、生産が急減した。派遣社員の契約打ち切りが相次ぎ、2008年の年末には東京の日比谷公園に「年越し派遣村」ができた。アメリカの失業率は2009年秋に10パーセントに達した。

危機はかたちを変えて続いた。銀行を救い景気を支えるために各国が財政を膨らませた結果、2009年末からはギリシャを皮切りにヨーロッパで国の借金をめぐる危機が起きる。中央銀行は金利をゼロ近くまで下げ、国債などを大量に買い入れる策を長く続けることになった。
危機の原因をどこに求めるかは、いまも議論が分かれる。低金利を続けた中央銀行、規制を緩めた政府、目先の手数料を追った金融機関、甘い格付け、世界の余ったお金がアメリカに流れ込んだこと。どれか一つではないという点では、おおむね一致している。当時の連邦準備制度理事会議長バーナンキは世界恐慌の研究者で、1930年代の失敗を繰り返さないために、銀行の連鎖倒産を止めることを最優先にしたとされる。

経済はやがて回復したが、残ったものもある。金融機関の経営者は救われ、家を失った人の多くは救われなかった、という感覚である。2011年にはニューヨークで「ウォール街を占拠せよ」の運動が起き、上位1パーセントへの富の集中が問われた。エリートや既存の政党への不信は、その後のブレグジットやトランプの当選へと続く政治の流れの一つの源になったとみられている。国境を越えて一瞬でお金が動く仕組みは、危機も一瞬で国境を越えさせることを示した。10年前のアジア通貨危機の教訓が、今度は先進国の中心で試されたのである。