生命保険の始まり
概要
ロンドンの「アミカブル・ソサエティ」。会員が毎年、同じ額を払い、その年に死んだ会員の遺族が、集めた金を人数で分ける。年齢による差はまだない。1762年、エクイタブル生命が、ドドソンがロンドンの死亡表から計算した表を使って、年齢ごとに保険料を変えた。数学で死を計算する商売。海上保険(ロイズのコーヒーハウス、1688年)と火災保険(大火の後、1680年)に続いて、命が金額になった。
場所
51.51°N -0.13°E · イギリス・イングランド
本文
保険は、海から始まった。14世紀のジェノヴァやフィレンツェには、船と積荷の損害を引き受ける契約書が残っている。17世紀の終わりのロンドンでは、エドワード・ロイドのコーヒーハウスに船主と金を出す人が集まり、契約書の下に名を書いて危険を引き受けた(ロイズと海上保険)。1666年のロンドン大火のあとには、家を対象にした火災保険も生まれている(火災保険と火災標)。船も家も、壊れれば損害の額を見積もれる。
命は難しかった。理由の一つは道徳である。人の生き死にに金を賭けるのは賭博と同じで、神の領分を汚すと考えられた。大陸のいくつかの国は、生命の保険そのものを禁じていた。実際、ロンドンでは他人の命に勝手に保険をかける賭けが横行し、1774年には、相手が死ぬことで損をする関係にない者が命に保険をかけることを禁じる法が作られている。もう一つの理由は、いくら取ればよいのかが分からないことだった。ロンドンでは1583年に一年かぎりの生命保険の契約の記録が残るが、こうした短期の契約は、引き受け手の勘で値を決めていた。
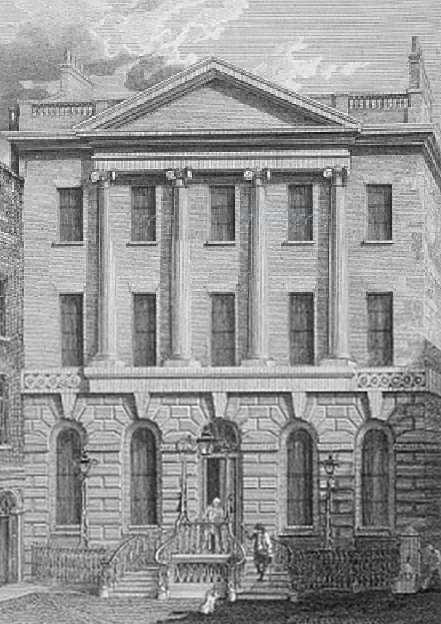
1706年、ロンドンに「アミカブル・ソサエティ(友愛協会)」が生まれ、アン女王の勅許を得た。会員の数には上限があり、入れるのは決められた年齢の範囲の者だけである。会員は毎年同じ額を払い込み、その年に死んだ会員の遺族が、集まった金の中から決められた分配を受ける。若い会員も年をとった会員も払う額は同じで、死者の多い年には遺族一人あたりの受取りが減る。保険というより、仲間どうしの積立に近い。それでも、毎年の掛金で命を対象にした約束を長く続ける組織ができたことは、新しかった。
いくら取ればよいか、という問いには、別のところで答えが用意されつつあった。1662年、ロンドンの商人ジョン・グラントが、教区ごとの死亡の週報を集計し、人が何歳まで生き残るかを初めて数で推し量った(死亡表と統計のはじまり)。1693年には、彗星で名を残すエドモンド・ハレーが、いまのポーランドのブレスラウの教会の記録から年齢ごとの死亡の割合を表にし、終身年金の正しい値段を計算してみせた。1725年にはド・モアブルが年金の計算法をまとめ、1713年にはヤコブ・ベルヌーイが、数を多く集めれば偶然のばらつきが均される、という大数の法則を証明していた(その前段は確率論のはじまりにある)。

これを保険に使ったのが、数学の教師ジェイムズ・ドドソンである。彼はアミカブル・ソサエティに入ろうとして、年齢の上限を超えていると断られた、と伝えられる。年をとっているなら、そのぶん多く払えばよいではないか。ドドソンはロンドンの死亡表から、年齢ごとにいくら払えば釣り合うかを計算した。彼は1757年に世を去り、仲間たちがその計算をもとに1762年、「エクイタブル」という組合を立ち上げた。年齢によって保険料を変え、生涯続く契約を結ぶ。のちには、余った金を契約者に返す仕組みも加わった。いまの生命保険の骨組みは、ここでほぼ出そろった。
エクイタブルでは、1775年からウィリアム・モーガンが計算の責任者を務めた。その役職名「アクチュアリー」は、やがて保険の数理を扱う職業そのものの名になる。一人の人間があと何年生きるかは、本人にも分からない。だが何万人を集めれば、ある年齢の者のうち一年で何人が死ぬかは、かなりの精度で言える。個人には偶然でも、集団では計算できる。命が値段を持ったのは、この考え方が商売の形になったときだった。
19世紀、生命保険はイギリスとアメリカで中流の家庭に広がった。稼ぎ手の父が死ねば、残された家族は暮らしが立たない。月々の払い込みで、その不安を買い取る。教会や親族の助けに頼っていた備えが、契約に置き換わっていった。保険会社は集めた金を国債や鉄道や土地に投じ、大きな資本の持ち主になる。
やがて国家も、同じ計算を使い始める。病気や老いや事故に備えて国民から少しずつ集める仕組みは、19世紀の終わりのドイツで制度になった(ビスマルクの社会保険)。死を数で扱う技術は、民間の商売から、国の社会保障の土台へと広がっていった。